新一代光伏电池量产在即,晶体硅电池将如何被改变?
光伏产业正站在技术迭代的十字路口。当PERC电池效率逼近极限,新一代电池技术——TOPCon、HJT、IBC以及钙钛矿叠层——正从实验室加速迈向吉瓦级量产。这场变革的核心问题在于:它会如何改变以晶体硅为主导的产业格局?
要回答这个问题,首先需要认清晶体硅电池的现状。过去十年,晶体硅凭借成熟的产业链、稳定的效率和持续的成本下降,占据了全球光伏市场95%以上的份额。PERC技术将其量产效率推至23%左右,但理论极限已近在眼前。产业需要新的增长引擎。
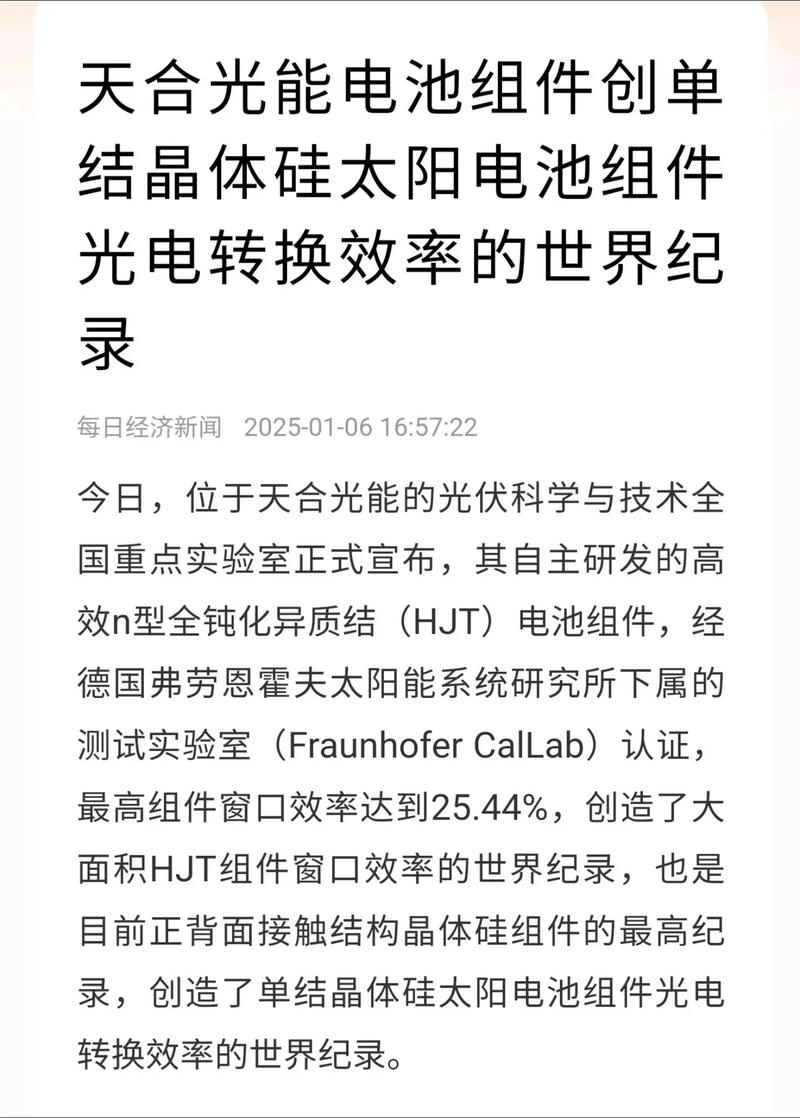
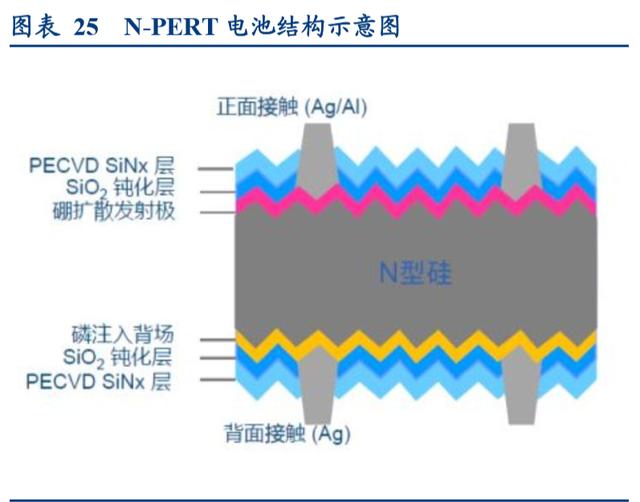
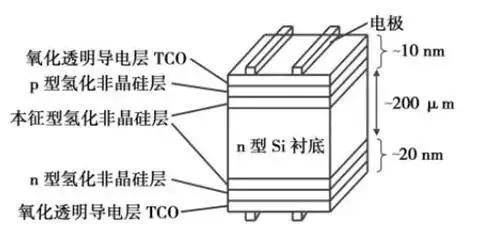
新一代电池技术可以分为两类:一类是晶体硅的“升级版”,如TOPCon和HJT,它们仍以硅为基底,通过钝化接触或异质结结构将效率提升至24%-26%;另一类是“颠覆性”的钙钛矿叠层,理论上可突破30%效率,且成本更低。
量产临近,改变已然发生。TOPCon的产线可由PERC改造而来,投资门槛较低,2023年起头部企业已大规模扩产。HJT则需要全新设备,但降本路径清晰,尤其在银包铜和薄片化方面进展迅速。钙钛矿叠层尚处中试阶段,但稳定性和大面积制备的突破比预期更快。这些技术一旦放量,将直接冲击晶体硅电池的价格体系和市场份额。
产业格局的变动体现在三个层面。第一,技术路线分化。过去全行业步调一致地做PERC,如今企业必须在TOPCon、HJT、IBC甚至钙钛矿之间下注。押错路线的风险显著上升,而多路线并存也意味着设备商和材料商的话语权增强。第二,成本曲线重塑。新一代电池的初始投资高于PERC,但度电成本、效率衰减和温度系数更优。随着规模扩大,其成本将快速下降,迫使旧产线提前退出。第三,竞争壁垒转移。晶体硅时代的竞争核心是规模和成本控制;新世代则更依赖技术创新、专利布局和供应链整合能力,中小企业若无法跟进,可能被并购或淘汰。
晶体硅电池不会一夜之间消失。其庞大的产能、成熟的工艺和低廉的制造成本,决定了它将在中低端市场及分布式场景中继续存在。TOPCon和HJT本身就是硅基技术的延伸,它们会接过晶体硅的接力棒,而非将其彻底推翻。真正的挑战来自钙钛矿叠层——如果其长期稳定性得到验证,十年内可能替代单结晶硅,但那时的产业基础仍是硅,只是角色从“主角”变成“配角”或“底电池”。
综上,新一代光伏电池的量产不会简单“消灭”晶体硅电池,而是重塑晶体硅的内涵:从单一PERC技术转向多元化硅基等技术。产业格局将从规模竞赛转入技术+成本的复合竞赛。对现有企业而言,最危险的并非技术本身,而是对新技术的犹豫和观望。未来三到五年,谁能在新一代电池的量产效率、良率和成本上率先突破,谁就能定义下一个十年的光伏版图。
如若转载,请注明出处:http://www.rh-ivy.com/product/14.html
更新时间:2026-10-03 07:07:41