晶硅电池产业化技术将走向何方?——专家解读晶体硅电池的未来路径
在全球能源转型加速的背景下,光伏产业作为可再生能源的主力军,其技术演进始终牵动着市场的神经。晶体硅电池凭借其成熟的产业链、较高的转换效率和稳定的性能,占据了光伏市场90%以上的份额。随着效率逼近理论极限、成本下降空间收窄,晶硅电池产业化技术将走向何方?多位专家给出了他们的解读。
一、当前技术格局:PERC仍是主力,TOPCon、HJT加速渗透
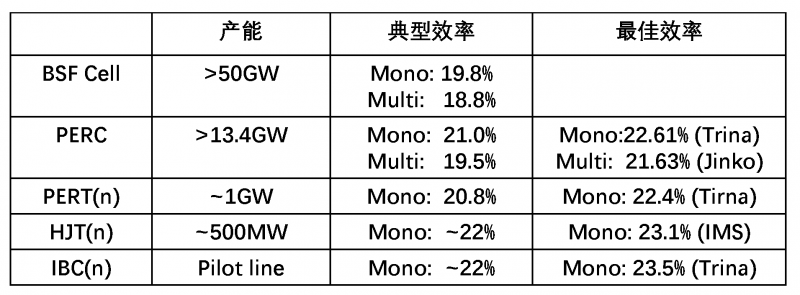
目前,PERC(发射极及背面钝化电池)技术仍是市场主流,但其平均量产效率已接近23.5%的天花板,进一步提升空间有限。专家指出,PERC技术已进入“微创新”阶段,未来2-3年内将逐步被新技术取代。
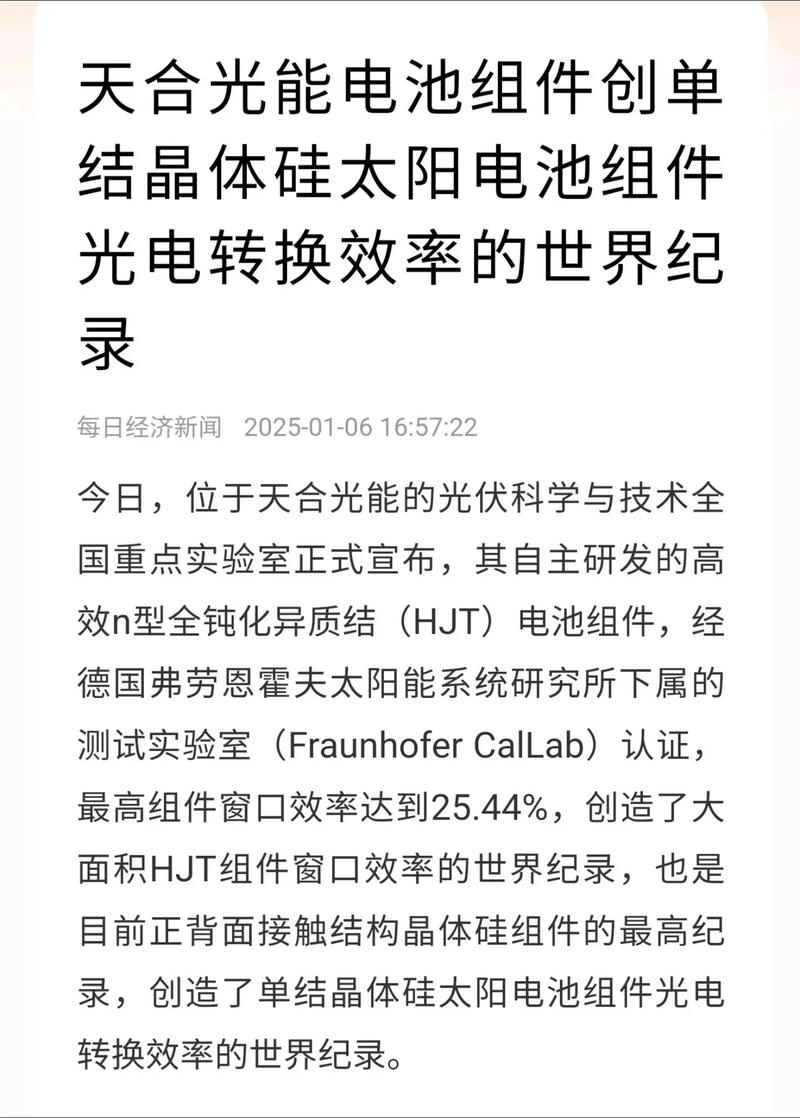
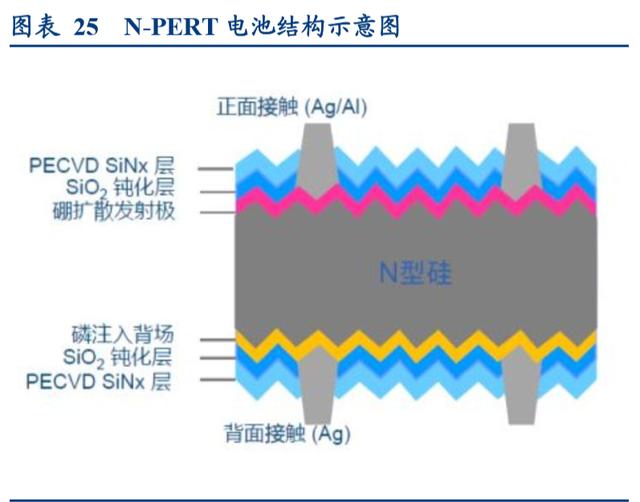
TOPCon(隧穿氧化层钝化接触)和HJT(异质结)作为下一代高效晶硅电池技术,正在加速产业化。TOPCon凭借与PERC产线兼容度高、投资成本较低的优势,成为当前扩产的主力。据专家分析,2023年TOPCon产能已超过100GW,量产效率普遍达到24.5%-25%。而HJT技术虽然效率潜力更高(实验室已突破26%),但受制于银浆消耗量大、设备投资高等因素,产业化进度稍慢,但随着银包铜、0BB(无主栅)等降本技术的突破,HJT有望在2025年后迎来爆发。
二、未来方向:叠层电池与新材料体系
从长远来看,晶硅电池的终极形态是叠层电池。专家表示,晶硅-钙钛矿叠层电池理论效率可超过40%,远高于单结晶硅电池的29.4%极限。目前,多家企业和研究机构已在实验室实现超过30%的叠层电池效率,产业化道路正在打通。
“叠层电池是晶硅技术的重要延伸,而非替代。”一位资深专家强调,“晶硅作为底电池,与钙钛矿顶电池结合,既能发挥晶硅的稳定性优势,又能利用钙钛矿对短波光谱的响应,实现效率的跃升。”不过,叠层电池仍面临钙钛矿材料稳定性、大面积制备工艺、封装技术等挑战,预计2025-2030年将逐步走向量产。
专家还提到,N型硅片、大尺寸(182mm、210mm)、薄片化等趋势将继续深化,推动全产业链降本增效。
三、技术路线之争:效率与成本的博弈
TOPCon与HJT的路线之争一直是行业焦点。专家指出,两者并非“你死我活”,而是会在不同应用场景中共存。TOPCon更适合大型地面电站,凭借成本优势快速占领市场;HJT则在高盈利的分布式市场或高端应用中更具潜力,尤其是与叠层技术结合后,前景广阔。
“未来五年,TOPCon将是主流,HJT是重要补充,而叠层电池是终极方向。”一位专家道。
四、专家建议:理性布局,协同创新
面对技术快速迭代,专家建议企业:
- 理性选择技术路线:根据自身资金实力、技术积累和市场定位,避免盲目跟风。
- 加大研发投入:尤其在叠层电池、低温工艺、金属化降本等关键环节。
- 推动产业链协同:从硅片、电池到组件、设备、材料,需上下游紧密合作,加速技术成熟。
- 关注政策与市场:全球光伏政策波动、贸易壁垒等外部因素同样影响技术产业化节奏。
##
晶硅电池产业化技术正站在十字路口:PERC渐退,TOPCon、HJT并进,叠层电池蓄势待发。专家一致认为,未来十年,晶硅技术仍将主导光伏市场,但竞争焦点将从“规模扩张”转向“技术引领”。唯有持续创新、协同发展,方能在这场技术变革中赢得先机。
如若转载,请注明出处:http://www.rh-ivy.com/product/22.html
更新时间:2026-10-03 12:31:09