电镀铜 光伏电池升级主流工艺与去银化终极路线——晶体硅电池的黄金眼
在全球能源转型与光伏产业高速发展的背景下,晶体硅电池作为主流技术路线,其降本增效进程始终牵动行业神经。其中,金属化环节的银浆成本长期占据电池非硅成本的较大比重,成为制约光伏平价上网的关键瓶颈之一。在此背景下,电镀铜技术凭借其显著的“去银化”潜力与工艺优势,正被业界视为下一代光伏电池金属化的终极路线与升级主流工艺。本文将以晶体硅电池为切入点,深度剖析电镀铜技术的工艺原理、优势挑战及产业化前景。
一、光伏银浆之痛:晶体硅电池降本的“卡脖子”环节
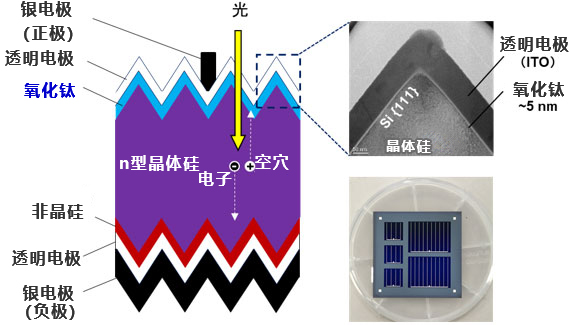
晶体硅电池的金属化电极负责收集光生载流子,其性能直接影响电池的转换效率与成本。长期以来,丝网印刷银浆是产业界最成熟的金属化方案。银作为贵金属,价格高昂且波动剧烈。随着N型TOPCon、HJT(异质结)等高效电池技术的大规模扩产,对银浆的消耗量进一步攀升,银浆成本已占电池总成本的20%以上,成为制约光伏度电成本持续下降的“阿喀琉斯之踵”。因此,寻找导电性优异、成本低廉的替代金属迫在眉睫,而以铜代银的“去银化”成为行业共识。
二、电镀铜工艺:原理、优势与“去银化”终极逻辑
1. 工艺原理
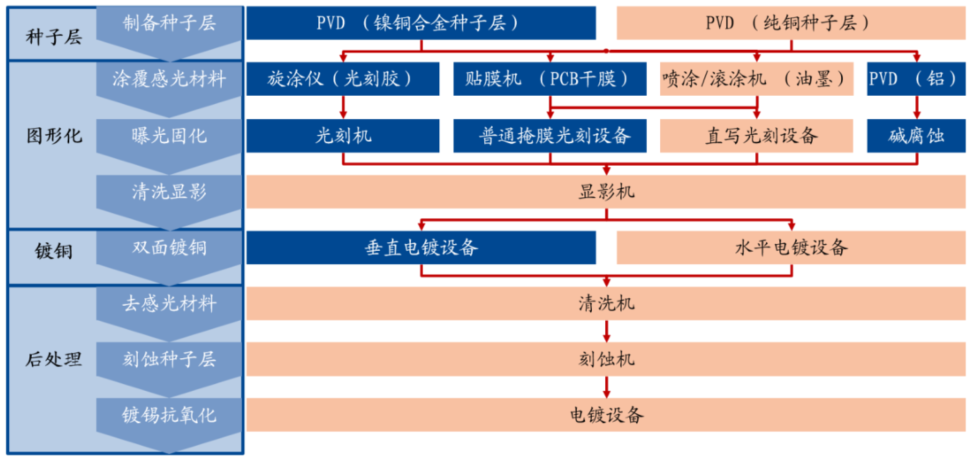
电镀铜技术是利用电解原理,在导电种子层上还原沉积铜离子,形成金属铜电极。典型流程包括:首先在电池表面制备一层致密的导电种子层(如溅射铜或镍/铜叠层),随后通过掩膜或激光开槽定义电极图形,再将其浸入硫酸铜电解液中通电,使铜离子在种子层上定向沉积生长,最终形成高宽比的铜栅线电极。
2. 核心优势
- 极致降本:铜價仅为银的约1/100,且电镀铜用量少、材料成本极低, theoretically 可降低金属化成本50%以上,是实现“去银化”的终极解决方案。
- 效率增益:电镀铜栅线可实现更细线宽(<20μm)与更高高宽比, reducing 遮光面积并提升导电性能。电镀工艺的低温特性尤其适配HJT电池,避免高温银浆烧结带来的性能损伤。
- 工艺兼容性: 电镀铜可广泛应用于TOPCon、HJT、IBC等多种高效晶体硅电池结构,且能与激光转印、掩膜沉积等先进图形化技术结合。
- 可靠性提升: 铜栅线抗电迁移能力强,焊接触点牢固,长期可靠性优于银栅线。
三、产业化Critical Challenges与突破路径
尽管电镀铜优势显著,但其大规模量产仍面临多重挑战:
- 工艺复杂度与设备投资:相比丝网印刷,电镀铜新增种子层制备、图形化掩膜、电镀及后处理等工序,设备capex较高。目前行业正通过整线自动化集成与工艺简化(如激光直接图形化)降低投资门槛。
- 种子层与附着力问题:铜在硅表面易扩散,需致密阻挡层(如Ni或TiN)。种子层与TCO(透明导电氧化物)的附着力需强化,避免电镀过程脱落。掺杂种子层与界面工程是研发重点。
- 环保与废液处理:电镀含铜废水需严格处理,增加了环保成本。封闭式电镀循环系统与铜回收技术正逐步成熟。
- 掩膜材料与精度控制:掩膜需耐电镀液腐蚀且易去除,目前干膜光刻胶与激光开槽方案并行发展,追求更高图形精度与更低成本。
四、黄金眼观察:从“备选”到“主流”的产业化进程
当前,电镀铜技术已从实验室走向中试与量产导入阶段。海外企业如SunDrive在HJT电池上实现电镀铜无银化,转换效率突破26%;国内设备商(如捷佳伟创、迈为股份)与电池龙头(如通威、爱旭)正加速布局电镀铜整线方案。据预测,2024-2025年将是电镀铜设备招标与量产验证的关键窗口期,率先突破良率与成本平衡的企业有望占据下一轮技术制高点。
值得关注的是,电镀铜并非孤立技术,其与激光转印(Laser Transfer)、栅线隐藏(Buried Contact)等工艺的结合,将进一步释放效率潜力。随着铜电镀设备国产化率提升与规模效应显现,单GW投资额有望从目前的5000-6000万元降至3000万元以下,加速其对传统银浆的替代。
五、去银化终局与晶体硅电池的黄金时代
在光伏产业迈向TW级装机时代的征程中,降本增效是永恒主题。电镀铜技术以铜代银,从材料根源上破解了贵金属限制,堪称晶体硅电池金属化的“终极路线”。尽管产业化之路仍需跨越设备、工艺与环保等多重关卡,但其技术优势与战略价值已获全球共识。以“黄金眼”审视,电镀铜不仅是光伏电池升级的主流工艺方向,更将推动晶体硅电池步入无银化、高效化的黄金时代,为全球能源转型注入强劲动力。
如若转载,请注明出处:http://www.rh-ivy.com/product/50.html
更新时间:2026-11-20 06:34:20